
المغرب يقود ثورة الطاقة الشمسية والهيدروجين الأخضر في منطقة الشرق الأوسط وشمال أفريقيا (فيتش سوليوشنز)
تستعد منطقة الشرق الأوسط وشمال أفريقيا لتحول كبير في مجال الطاقة، مع ارتفاع كبير في الطاقة الشمسية، وخاصة لإنتاج الهيدروجين الأخضر. بقيادة دول رائدة مثل المغرب والإمارات العربية المتحدة والمملكة العربية السعودية، ستحتاج حصة منطقة الشرق الأوسط وشمال إفريقيا من الطاقة الشمسية العالمية إلى مضاعفة ثلاثة أضعاف بحلول عام 2033، وفقًا لدراسة جديدة أجرتها شركة فيتش سوليوشنز.
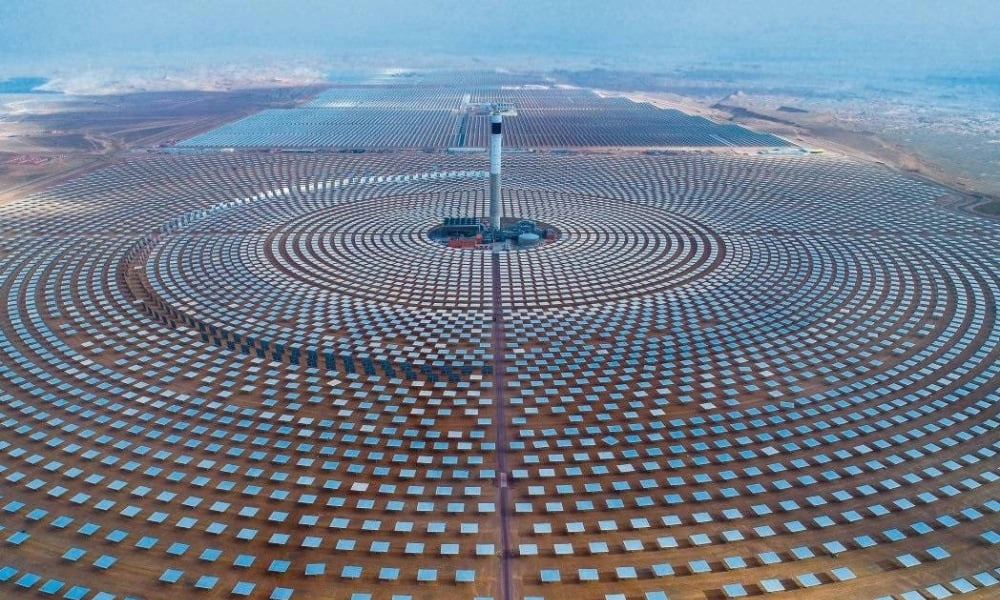
من المتوقع أن تصبح منطقة الشرق الأوسط وشمال أفريقيا مركزًا رئيسيًا للطاقة الشمسية. ومع المشاريع قيد التطوير حاليًا وتلك المخطط لها، يجب أن تزيد حصتها في القدرة الشمسية العالمية إلى 3% بحلول عام 2033، مقارنة بأقل من 1% في عام 2022. ويغذي هذا التقدم عوامل مختلفة، لا سيما الدعم الحكومي لتحول الطاقة. الرغبة المتزايدة في تنويع مصادر الطاقة لتقليل الاعتماد على الهيدروكربونات.
ومن بين اللاعبين الرئيسيين في هذا التطور المغرب، الذي يتميز بالتزامه بالطاقات المتجددة والهيدروجين الأخضر. ومن خلال المشاريع الطموحة المخطط لها كجزء من برنامج الطاقة الخاص بها، تهدف المملكة إلى تركيب 8 جيجاوات من الطاقة الإنتاجية للهيدروجين الأخضر، مدعومة بشكل أساسي بـ 7 جيجاوات من الطاقة الشمسية و10 جيجاوات من طاقة الرياح. معلم تاريخي. هذا ما تظهره دراسة جديدة نشرتها شركة Fitch Solutions.
لاحظ أنه في نهاية عام 2023، سيكون لدى المغرب بالفعل قدرة مركبة تبلغ حوالي 2 جيجاوات (أو 2000 ميجاوات) من طاقة الرياح وحوالي 1 جيجاوات من الطاقة الشمسية. وبشكل عام، تتوقع وكالة فيتش في جميع أنحاء منطقة الشرق الأوسط وشمال أفريقيا زيادة في قدرة الطاقة الشمسية بمقدار 99.1 جيجاواط على مدى السنوات العشر المقبلة، وهو ما يمثل متوسط نمو سنوي قدره 21%. وتؤكد الدراسة أن "الأسواق التي تقود هذا النمو هي المغرب والإمارات العربية المتحدة والمملكة العربية السعودية ومصر وسلطنة عمان، ولكل منها مشاريع طاقة شمسية واسعة النطاق ودعم من الدولة التي تركز على استخدام هذا المورد".
وتبلغ القدرة الإجمالية لمشاريع الطاقة الشمسية في منطقة الشرق الأوسط وشمال أفريقيا 62 جيجاوات. وبذلك تحتل المرتبة الرابعة في العالم بعد آسيا وأمريكا الشمالية وأمريكا اللاتينية، والتي تتكون مشاريعها من 221 جيجاوات و128 جيجاوات و115 جيجاوات على التوالي. أدى الانخفاض الكبير في تكاليف تكنولوجيا الطاقة الشمسية على مستوى العالم إلى جعل استثمارات الطاقة الشمسية تنافسية بشكل متزايد. بالإضافة إلى ذلك، توفر المساحات الشاسعة من الأراضي غير المستغلة في المنطقة ظروفًا مثالية لتطوير الطاقة الشمسية.
وفي الواقع، وفقا للوكالة الدولية للطاقة المتجددة، فإن إنتاج الطاقة الشمسية في منطقة الشرق الأوسط وشمال أفريقيا يكلف خمس المتوسط العالمي. وفي عام 2020، سجلت منطقة الشرق الأوسط وشمال أفريقيا أدنى أسعار لاتفاقيات شراء الطاقة المتجددة على مستوى العالم، بسعر 1.35 دولار/كيلووات في الساعة، لمشروع طاقة شمسية بقدرة 2 جيجاوات في أبوظبي. وفي عام 2021، حددت المملكة العربية السعودية سعرًا قياسيًا عند 0.0104 دولار/كيلووات في الساعة لمشروع بقدرة 600 ميجاوات. تشير أسعار الطاقة الشمسية المنخفضة هذه إلى التحول نحو مشاريع الطاقة الشمسية الأكثر جدوى اقتصاديًا. ويقول خبراء فيتش: "نتوقع أن يستمر هذا الاتجاه، مع بقاء أسعار إنتاج الطاقة الشمسية في منطقة الشرق الأوسط وشمال أفريقيا من بين أدنى الأسعار على مستوى العالم".
وتستند هذه التوقعات إلى عدة عوامل، بما في ذلك الاتجاه التنازلي في تكاليف معدات الطاقة الشمسية. علاوة على ذلك، شهدت أسعار وحدات ورقائق الطاقة الشمسية انخفاضًا حادًا منذ عام 2021، بسبب انخفاض تكاليف الإنتاج وتحسين الكفاءة. سجلت الصين، الرائدة عالميًا في إنتاج وحدات الطاقة الشمسية الكهروضوئية، انخفاضًا في أسعار 50%، مما أدى إلى تخمة عالمية. من المتوقع أن تستمر الأسعار في الانخفاض، حيث أعلن منتجو وحدات الطاقة الشمسية الصينيون Mono PERC وTopcon عن أسعار قياسية وشهدت سلسلة التوريد الأولية بأكملها في الصين انخفاضات في الأسعار، بما في ذلك انخفاض بمقدار 4.19% في سعر البولي سيليكون (المادة الأساسية المستخدمة في إنتاج الألواح الكهروضوئية لصناعة الطاقة الشمسية).
ويجري الآن تعبئة موارد كبيرة لتحقيق النجاح في تحول الطاقة
بالإضافة إلى ذلك، تتمتع منطقة الشرق الأوسط وشمال أفريقيا بمساحات كبيرة من الأراضي التي يمكن للأسواق توفيرها لمشاريع الطاقة الشمسية. وخصصت دول مثل المغرب والإمارات العربية المتحدة والمملكة العربية السعودية ومصر الأراضي لمشاريع الطاقة الشمسية للمستثمرين، في حين تدرس أسواق مثل عمان والكويت وقطر تخصيص الأراضي كجزء من حزمة حوافز الاستثمار في الطاقة المتجددة.
علاوة على ذلك، على المستوى الإقليمي، تم إطلاق العديد من المناقصات التنافسية لعقود شراء الكهرباء طويلة الأجل. وتقول فيتش إنه سيتم إطلاق العديد من الأسواق الأخرى مع زيادة المنطقة من قدرتها الشمسية. وتتوقع أن تظل الطاقة الشمسية المصدر الرئيسي للطاقة المتجددة غير المائية في المنطقة. بالإضافة إلى ذلك، من المتوقع أن تؤدي مشاريع الهيدروجين الأخضر ومبادرات الألواح الشمسية على الأسطح إلى زيادة نمو الطاقة الشمسية. علاوة على ذلك، من المتوقع أن تستخدم العديد من مشاريع الهيدروجين الأخضر العملاقة الطاقة الشمسية في المغرب والمملكة العربية السعودية والإمارات العربية المتحدة. وبالمثل، نفذت الحكومات في منطقة الشرق الأوسط وشمال أفريقيا برامج وحوافز لتشجيع اعتماد الطاقة الشمسية من قبل المستخدمين السكنيين والتجاريين والصناعيين.
ومع ذلك، يعتقد خبراء حلول فيتش أن الكهرباء في المنطقة لا تزال تهيمن عليها مصادر الطاقة الحرارية إلى حد كبير. بالإضافة إلى ذلك، فإن أسعار الكهرباء في المنطقة مدعومة بشكل كبير، مما يشكل خطرًا سلبيًا على مشاريع الطاقة الشمسية. ونتيجة لذلك، يجب أن تتنافس أسعار الطاقة الشمسية مع أسعار الكهرباء المدعومة من الوقود الأحفوري. ومن دون ضغوط سياسية أو اقتصادية، يمكن أن يؤدي الدعم إلى إبطاء الطلب على الطاقة الشمسية، مما يجعل المشاريع أقل جاذبية للمطورين والمستثمرين إذا انخفضت العوائد المحتملة بسبب وجود مصادر طاقة مدعومة أرخص.


بدون تعليق